
"우리가 도대체 무슨 죄냐" 佛 덮친 1.8조 폭동청구서
수천억대 폭동 피해 매년 반복
"폭동이 자연재해처럼 상시화"
금융·국채시장도 휘청
프랑스 전역에서 벌어진 대규모 시위가 폭동으로 번지면서 현지 보험업계에도 비상이 걸렸다. 시위대가 상점을 약탈하고 공공건물에 불을 지르면서 발생한 보험 손실액만 최대 12억유로(약 1조8000억원)에 달할 것이라는 추산이 나온다. 프랑스에서는 2023년부터 해마다 대형 폭동이 터지고 있지만, 자연재해처럼 국가가 손실을 나눠 지는 시행령이 아직 발효되지 않아 청구서는 고스란히 민간 보험사가 떠안을 전망이다.
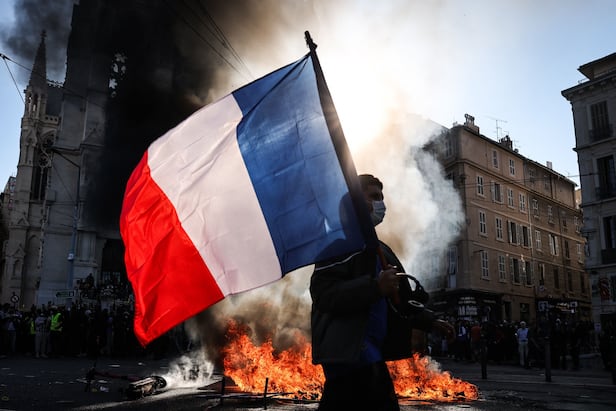
20일(현지시각) 글로벌 신용평가사 DBRS 모닝스타는 지난 17일부터 프랑스 주요 도시에서 발생한 폭동으로 현지 보험업계가 부담할 손실액이 최대 12억유로에 이를 것으로 전망했다. 이 추정치는 폭력 사태가 다시 번지지 않는다는 전제를 깔고 있다. 예측 손실액 상단에 해당하는 12억유로까지 피해가 불어나면 역대 프랑스 본토에서 벌어진 소요 사태 가운데 가장 큰 보험 손실로 기록된다.
이번 폭동은 17일 프랑스 전역에서 50만명 넘게 거리로 나온 생활비 항의 시위에서 시작됐다. 몇 주째 교육 여건 개선을 요구해 온 고교·대학생 시위에 노동조합, 농민, 은퇴자가 합세해 치솟은 물가와 연료비에 항의했다. 여기에 프랑스 사회에 불만을 가진 이민자와 급진 이슬람 세력까지 가담하면서 시위는 파리와 마르세유, 리옹, 보르도 등지에서 방화와 약탈로 번졌다. 중부 도시 리모주에서는 두 차례 세계대전을 견딘 시청이 불에 타 시계탑이 무너졌다. 프랑스 내무부는 이날 하루에만 2397명을 체포했다고 밝혔다.
프랑스 유통업체 까르푸는 20일 매장 50곳이 피해를 입었고 이 가운데 20곳이 털렸다고 밝혔다. 프랑스 남부 중심도시 마르세유에서는 루이비통과 겐조 같은 고가품 매장이 집중적으로 약탈당했다. 알랭 디 크레센조 프랑스 상공회의소(CCI) 회장은 직접적인 타격을 입은 사업장이 2000곳을 넘어서며 피해액만 수억유로에 달할 것이라고 했다.

DBRS 모닝스타와 프랑스 보험협회 집계에 따르면 2005년 가을 파리 교외 이민자 밀집 지역에서 3주가량 이어진 폭동 때 보험사들은 약 2억유로(약 3000억원)를 물어줬다. 2018년부터 2019년까지 유류세 인상에 반대해 시민들이 노란 형광 조끼를 입고 거리로 나선 ‘노란 조끼’ 시위 손실은 2억2000만유로(약 3300억원)에 머물렀다.
이번 폭동 이전까지 프랑스 본토 기준 최대 폭동 보험 손실액은 2023년 여름 기록한 7억9300만유로(약 1조1800억원)였다. 당시 파리 서쪽 교외 낭테르에서 17세 소년 나엘이 교통 검문 도중 경찰 총에 맞아 숨지자, 프랑스에서는 열하루 동안 전국 672개 기초자치단체에서 폭동이 일어났다. 프랑스보험협회(France Assureurs)에 따르면 보험사이 받은 보험금 청구서만 1만6400건에 달했다. 본토를 벗어난 폭동까지 합치면 2024년 프랑스령 뉴칼레도니아 소요 사태가 프랑스 역대 최대 손실액을 남겼다. 2024년 5월 남태평양 프랑스령 뉴칼레도니아에서 독립파 주민들이 선거제도 개편에 반발해 폭동을 일으키면서 섬 한 곳에서만 약 10억유로(약 1조4900억원)에 달하는 보험 손실을 냈다.
이번 추정치 상단인 12억유로는 이 역대 기록들을 모두 웃돈다. 2023년보다 4억700만유로(약 6100억원) 많고, 모닝스타 DBRS가 집계한 뉴칼레도니아 폭동 손실보다도 20% 크다. 21년 전 파리 교외 폭동과 견주면 손실 규모가 6배로 불었다. 마르코스 알바레스 DBRS 모닝스타 애널리스트는 FT에 프랑스에서 폭동은 이제 “자연재해와 같아지고 있다”며 “최근들어 거리 폭력이 매우 격렬하고 광범위해졌다”고 했다.

민간 보험사가 보상하지 않는 사각지대까지 합치면 이번 폭동으로 인한 실제 경제적 타격은 보험 손실액을 몇 배나 웃돌 가능성이 크다. 프랑스 표준 재산보험과 종합 자동차보험은 통상 화재나 기물 파손 피해를 보상한다고 명시했다. 하지만 제3자 책임보험만 가입한 차량은 보상에서 제외된다. 3자 책임보험은 운전자가 운전하다 남의 차나 사람에게 입힌 피해만 물어 주는 상품이다. 법으로 반드시 들어야 하는 최소한의 보험으로, 보험료가 비교적 싼 편이라 주로 오래된 차를 모는 사람들이 이 상품을 많이 고른다. 이런 보험 상품들은 자기 차량 피해를 아예 보장하지 않는다. 폭동으로 차량이 부서지거나 타버려도 보험사에서 받을 돈이 없다. 국내 보험 상품으로 치면 대인·대물 배상만 들고 자기차량손해(자차) 담보를 빼놓은 경우와 같다.
약탈과 도난 피해도 면책 조항에 걸리거나 보상 한도가 제한되는 사례가 많다. 매장 유리창 파손도 별도 자기부담금이 적용된다. 특히 상점 문이 부서지지 않았더라도 시위 여파로 문을 닫아 발생한 매출 손실은 영업중단 특약을 별도로 기입하고, 실제 물리적 파손이 동반됐을 때만 제한적인 보상을 받을 수 있다. 2023년에도 보험 손실은 7억9300만유로였지만, 프랑스 상원 조사단은 재산 피해를 10억유로(약 1조4900억원) 가까이로 추산했다. 영국 로펌 HCR은 보험 전문 매체 인슈어런스비즈니스에 “폭동 피해 신고 기한을 일반 사고보다 짧은 7일로 제한하는 등 까다로운 약관 조건 탓에 보상받지 못하는 사례가 속출할 수 있다”고 지적했다.
사태가 일파만파 커지자 세바스티앵 르코르뉘 총리는 19일 피해 사업장들에 국가가 직원 임금 일부를 대 주는 부분 실업 제도를 적용할 것이라고 발표했다. 19일 총리 주재로 열린 비상 각의에선 폭동 가담자들에게 수리비를 물리는 신법을 추진하겠다는 의견도 제시됐다. 롤랑 레스퀴르 재무장관도 20일 은행과 보험업계를 만나 피해 기업 지원책을 논의했다. 유로뉴스는 이 피해 지원금으로 쓰이는 예산도 올해 국내총생산(GDP) 대비 재정 적자 5.4%, 국가 부채 119%가 예상되는 프랑스 나라 살림에 그대로 얹힐 것이라고 짚었다./조선국제